
Emlak vergisi hesaplama, sahip olduğunuz bina, arsa veya arazi için her yıl belediyeye ödediğiniz verginin tutarını bulma işlemidir. Tutar, belediyenin belirlediği emlak vergi değeri ile taşınmaz türüne ait oranın çarpımıdır; büyükşehir belediyesi sınırları içinde oranlar iki katı uygulanır. Aşağıdaki hesaplayıcı vergiyi ve taksit tutarını verir, bina vergi değeri 17.711.000 TL’yi aşan meskenlerde ayrıca doğan değerli konut vergisini de hesaplar.
Emlak vergisi hesaplama aracı
Taşınmaz türünü seçin, belediyenizin belirlediği vergi değerini girin. Taşınmaz büyükşehir sınırları içindeyse kutuyu işaretleyin.
1. 2026 emlak vergisi oranları
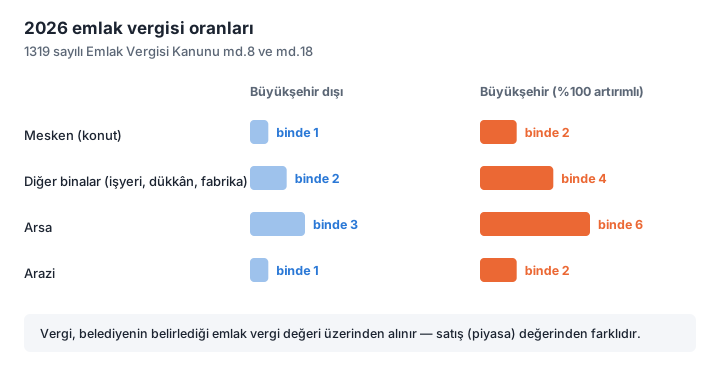
Oranlar 1319 sayılı Emlak Vergisi Kanunu’nun 8. ve 18. maddelerinde yazılıdır ve binde cinsindendir:
| Taşınmaz türü | Büyükşehir dışı | Büyükşehir | Dayanak |
|---|---|---|---|
| Mesken (konut) | binde 1 | binde 2 | md.8 |
| Diğer binalar (işyeri, dükkân, fabrika) | binde 2 | binde 4 | md.8 |
| Arsa | binde 3 | binde 6 | md.18 |
| Arazi | binde 1 | binde 2 | md.18 |
2. Emlak vergisi adım adım nasıl hesaplanır?
Hesap tek bir çarpmadan ibarettir, ama doğru sonucu almak için girdilerin doğru seçilmesi gerekir. Aracın yaptığı işlemi elle de şu sırayla yapabilirsiniz:
- Vergi değerini öğrenin. Belediyenizin emlak servisinden ya da çevrim içi hizmetinden taşınmazınızın o yılki emlak vergi değerini alın; tapudaki satış bedelini ya da ilan fiyatını kullanmayın.
- Taşınmaz türünü belirleyin. Mesken, diğer bina, arsa ve arazi için oranlar farklıdır. Tapuda konut görünen ama işyeri olarak kullanılan bir yer için belediyedeki kayıt esas alınır.
- Büyükşehir durumuna bakın. Taşınmaz büyükşehir belediyesi sınırlarında ya da mücavir alanındaysa oranı iki katına çıkarın.
- Değer ile oranı çarpın. 2.000.000 TL vergi değerli bir meskende binde 1 oranla yıllık vergi 2.000,00 TL eder; aynı mesken büyükşehirdeyse 4.000,00 TL.
- İkiye bölün. Yıllık tutar iki eşit taksitte ödenir; ilk örnekte her taksit 1.000,00 TL’dir.
- Eşiği kontrol edin. Mesken nitelikli taşınmazın bina vergi değeri 17.711.000 TL’yi aşıyorsa değerli konut vergisi ayrıca hesaplanır.
Birden fazla taşınmazınız varsa her biri için hesap ayrı yapılır, çünkü her taşınmaz kendi belediyesine ve kendi oranına tabidir. Hisseli mülkiyette her malik payı oranında sorumludur. Taşınmazı kiraya verdiyseniz elde ettiğiniz gelirin beyanı ayrı bir konudur: bunun için gelir vergisi hesaplama, kira bedelindeki yıllık artış için kira artışı hesaplama aracına bakabilirsiniz.
3. Büyükşehir farkı neden iki katı?
Kanun, her iki maddede de oranların “5216 sayılı Kanunun uygulandığı büyük şehir belediye sınırları ve mücavir alanlar içinde %100 artırımlı” uygulanacağını söyler. %100 artırım, oranın iki katına çıkması demektir: büyükşehirdeki bir meskende oran binde 1 değil binde 2’dir. 2.000.000 TL vergi değerli bir mesken için bu, 2.000,00 TL yerine 4.000,00 TL vergi anlamına gelir.
Mücavir alan ifadesi önemlidir: taşınmaz büyükşehir belediyesinin idari sınırında olmasa bile mücavir alan içindeyse artırımlı oran uygulanır.
4. Emlak vergi değeri ile satış değeri aynı şey değil
Hesabın matrahı, evinizi satarsanız alacağınız para değil, belediyenin belirlediği emlak vergi değeridir. Bu değer, belediyelerce dört yılda bir takdir edilen arsa ve arazi birim değerleri ile binanın inşaat sınıfı, yaşı ve yüzölçümü üzerinden bulunur ve genellikle piyasa değerinin altındadır. Hesaplayıcıya piyasa değerini girerseniz vergi olduğundan yüksek çıkar.
Taşınmazınızın kimliğini ve sınırlarını parsel sorgulama aracıyla, alım satımda ödeyeceğiniz harcı ise tapu harcı hesaplama aracıyla kontrol edebilirsiniz.
5. Değerli konut vergisi: emlak vergisinin üstüne binen ek vergi
Bina vergi değeri 17.711.000 TL’yi aşan mesken nitelikli taşınmazlar, emlak vergisine ek olarak değerli konut vergisine tabidir. Bu iki vergi birbirinin alternatifi değildir: emlak vergisi belediyeye, değerli konut vergisi vergi dairesine ödenir ve ikisi aynı yıl birlikte doğar.
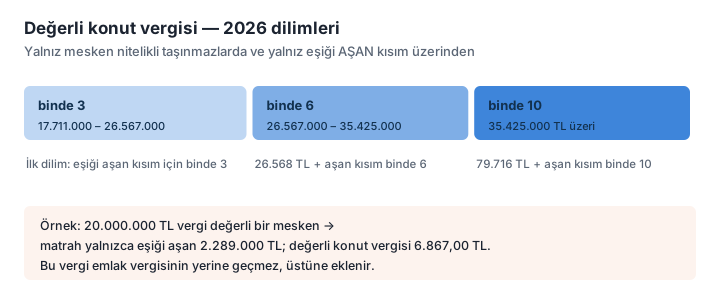
Verginin matrahı, bina vergi değerinin eşiği aşan kısmıdır (md.44) — değerin tamamı değil. 20.000.000 TL vergi değerli bir meskende matrah 2.289.000 TL’dir, vergi 6.867,00 TL olur.
| Bina vergi değeri | Değerli konut vergisi |
|---|---|
| 17.711.000 – 26.567.000 TL | eşiği aşan kısım için binde 3 |
| 26.567.000 – 35.425.000 TL | 26.568 TL + aşan kısım için binde 6 |
| 35.425.000 TL üzeri | 79.716 TL + aşan kısım için binde 10 |
2026 tutarları 88 Seri No.lu Emlak Vergisi Kanunu Genel Tebliği ile belirlenmiştir ve her yıl yeniden değerleme oranında artar.
6. Ne zaman, nereye ödenir?
Emlak vergisi yılda iki eşit taksitte ödenir: birinci taksit Mart–Mayıs döneminde, ikinci taksit Kasım ayında. Ödeme taşınmazın bulunduğu belediyeye yapılır; çoğu belediye internet üzerinden tahsilat yapar. Değerli konut vergisi ise beyan usulüne tabidir ve vergi dairesine ödenir.
Taksit süresi içinde ödenmezse borca, 6183 sayılı Kanun uyarınca ödeme gününe kadar gecikme zammı işler; birikecek tutarı gecikme zammı hesaplama aracıyla görebilirsiniz.
Vergi borcunuzun güncel durumunu vergi borcu sorgulama sayfasından takip edebilirsiniz.
7. Hesabın kapsamı ve sınırları
- Muafiyet ve indirimli oran hesaplanmaz. Tek meskeni olan emekli, engelli, gazi, şehit dul ve yetimleri için oran sıfıra kadar indirilebilir (md.8/2); şartlar kişiye ve belgeye bağlıdır.
- Yeni inşa edilen binalarda vergi, arsasının vergisinden az olamaz (md.8/3). Bu kural arsa vergi değeri bilinmeden uygulanamadığı için hesaba katılmamıştır.
- Miras ve bağış yoluyla edinim ayrı bir vergiye tabidir; bunun için veraset ve intikal vergisi hesaplama aracını, satış vaadi gibi noter işlemlerinin masrafı için noter ücretleri sayfasını kullanın.
- Çevre temizlik vergisi ve taşınmaz kültür varlıklarının korunmasına katkı payı kapsam dışıdır.
- Sözleşme ve kâğıtların damga vergisi için damga vergisi hesaplama, diğer vergi araçları için Vergi ve Maaş bölümüne bakabilirsiniz.
Sık sorulan sorular
Emlak vergisi nasıl hesaplanır?
Emlak vergi değeri ile taşınmaz türüne ait oran çarpılır. Meskenlerde oran binde 1, diğer binalarda binde 2, arsalarda binde 3, arazilerde binde 1’dir. Büyükşehir belediyesi sınırları ve mücavir alanlar içinde bu oranlar %100 artırımlı, yani iki katı uygulanır. 2.000.000 TL vergi değerli bir mesken için vergi 2.000,00 TL, aynı mesken büyükşehirdeyse 4.000,00 TL olur.
Emlak vergi değeri evimin satış değeri mi?
Hayır. Vergi, belediyenin belirlediği emlak vergi değeri üzerinden alınır; bu değer genellikle piyasa satış değerinden düşüktür ve belediyeler tarafından dört yılda bir takdir edilen arsa birim değerleri esas alınarak bulunur. Değerinizi belediyenizden ya da belediyenizin e-Devlet hizmetinden öğrenebilirsiniz; hesaplayıcıya piyasa değerini girerseniz sonuç yanlış çıkar.
Emlak vergisi ne zaman ödenir?
Yılda iki eşit taksitte: birinci taksit Mart–Mayıs döneminde, ikinci taksit Kasım ayında. 2.000.000 TL vergi değerli bir meskende yıllık vergi 2.000,00 TL ise her taksit 1.000,00 TL olur. Ödeme, taşınmazın bulunduğu belediyeye yapılır.
Değerli konut vergisi nedir, emlak vergisinin yerine mi geçer?
Yerine geçmez, üstüne eklenir. Bina vergi değeri 17.711.000 TL’yi aşan mesken nitelikli taşınmazlar, emlak vergisine ek olarak değerli konut vergisine de tabidir. Emlak vergisi belediyeye, değerli konut vergisi vergi dairesine ödenir.
Değerli konut vergisi değerin tamamı üzerinden mi alınır?
Hayır, yalnızca eşiği aşan kısım üzerinden (md.44). 20.000.000 TL vergi değerli bir meskende matrah 2.289.000 TL’dir ve vergi 6.867,00 TL olur. Aynı mesken büyükşehirdeyse emlak vergisi 40.000,00 TL olacağından toplam yük 46.867,00 TL’ye çıkar.
Emekliyim, tek evim var — emlak vergisi öder miyim?
Kanun, tek meskeni olan ve geliri münhasıran sosyal güvenlik kurumundan aldığı aylıktan ibaret olanlar ile gaziler, engelliler, şehit dul ve yetimleri için oranın sıfıra kadar indirilmesine imkân tanır (md.8/2); şartlardan biri de meskenin brüt 200 m²’yi geçmemesidir. Bu indirim kişiye ve belgeye bağlı olduğu için hesaplayıcıda uygulanmaz — durumunuzu belediyenize sormanız gerekir.
Kaynaklar
- 1319 sayılı Emlak Vergisi Kanunu — bina vergisi oranı md.8, arazi vergisi oranı md.18, değerli konut vergisi md.42 ve md.44
- 88 Seri No.lu Emlak Vergisi Kanunu Genel Tebliği — RG 31.12.2025 / 33124 (5. Mükerrer), 2026 değerli konut vergisi tutarları
- Diğer hesaplama araçları için Hesaplama Araçları bölümüne bakabilirsiniz.
Oranlar ve tutarlar 12.09.2026 tarihinde resmî kaynaktan doğrulanmıştır. Değerli konut vergisi tutarları her yıl yeniden değerleme oranında artar; ödeme yapmadan önce belediyenizden ve güncel tebliğden teyit alın.