
Kira vergisi hesaplama, yıl içinde aldığınız konut ve işyeri kirasından ne kadar gelir vergisi ödeyeceğinizi istisna, gider ve stopaj kurallarıyla birlikte bulmaktır; 2026’da konut kirasının ilk 58.000 TL’si vergiden istisnadır. Aşağıdaki araca yıllık kira tutarlarınızı ve gider yönteminizi girin; araç beyanname verip vermeyeceğinizi, vergi matrahını, hesaplanan vergiyi ve stopaj mahsubundan sonra ödenecek tutarı gösterir.
| 2026 gelir yılı eşiği | Tutar |
|---|---|
| Konut kira geliri istisnası | 58.000 TL |
| Stopajlı işyeri kirası beyan sınırı | 400.000 TL |
| İstisna için gelir toplamı üst sınırı | 1.500.000 TL |
| Kesinti ve istisnaya konu olmayan kira beyan sınırı | 22.000 TL |
2026 yılında elde edilen kira gelirleri için geçerlidir (beyan Mart 2027). Eşikler GİB Kira Geliri Rehberi 2026 ve Gelir Vergisi Kanunu’ndan çapraz doğrulandı.
1. Kira vergisi nedir, kimler öder?
Halk arasında “kira vergisi” denen vergi, aslında kira gelirinin gayrimenkul sermaye iradı olarak gelir vergisine tabi tutulmasıdır. Ev, dükkân, ofis ya da arsa kiraya veren gerçek kişiler, yıl içinde tahsil ettikleri kiraları ertesi yılın Mart ayında yıllık beyannameyle bildirir ve 193 sayılı Gelir Vergisi Kanunu’nun 103. maddesindeki artan oranlı tarifeye göre vergi öder.
Vergi, kiranın tamamı üzerinden alınmaz. Önce konut kirasına istisna uygulanır, ardından kalan hasılattan gider düşülür; vergi bu iki indirimden sonra kalan matrah üzerinden hesaplanır. İşyeri kirasında ise kiracı çoğu zaman ödeme sırasında %20 stopaj keser; bu stopaj kimi durumda nihai vergidir, kimi durumda beyannamede mahsup edilen bir ön ödemedir.
Kira vergisi, ev sahibine her yıl ödenen kiranın artışıyla karıştırılmamalıdır. Yeni kira bedelini bulmak için kira artışı hesaplama aracını kullanabilirsiniz. Kiraya verdiğiniz taşınmazın yıllık emlak vergisi ise ayrı bir vergidir ve belediyeye ödenir; gerçek gider yönteminde gider olarak indirilebilir.
Bu sayfadaki araç, beyana tabi tek geliri kira olan kişiler için tasarlanmıştır. Ücret geliriniz tek işverenden alınıyor ve beyan sınırının altındaysa beyannameye girmez; araç onu yalnız istisna testinde kullanır. Ücretinizi de beyan etmek zorundaysanız toplam vergiyi gelir vergisi hesaplama aracıyla birlikte değerlendirin.
2. Kira vergisi hesaplama aracı nasıl kullanılır?
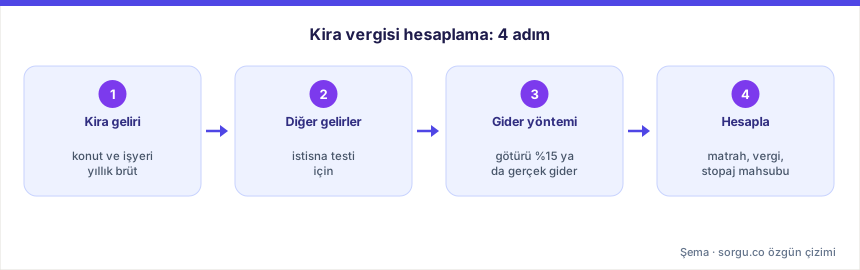
Araç tek formdan oluşur ve tarayıcınızda çalışır; girdiğiniz tutarlar hiçbir yere gönderilmez. Kullanım adımları şunlardır:
- Konut kira gelirinizi yazın. 2026 yılı içinde fiilen tahsil ettiğiniz toplam konut kirasını girin. Ortak mülkte yalnız kendi hissenize düşen tutarı yazın; istisna her ortak için ayrı uygulanır.
- İşyeri kirasını brüt olarak yazın. Kiracınız stopaj yapıyorsa elinize geçen net tutarı değil, stopaj dahil brüt tutarı girin. Net tutarı brüte çevirmek için net tutarı 0,80’e bölebilirsiniz.
- Ücret ve diğer gelirlerinizi yazın. Bu alan yalnız istisna hakkınızı denetler. Brüt ücret, faiz, kâr payı gibi gelirlerinizin yıllık toplamını girin; yoksa boş bırakın.
- Gider yöntemini seçin. Götürü gideri seçerseniz araç %15’i kendisi düşer; gerçek gideri seçerseniz belgeli giderlerinizi konut ve işyeri için ayrı yazın.
- Hesapla düğmesine basın. Araç beyanname gerekip gerekmediğini, matrahı, dilim dilim hesaplanan vergiyi, mahsup edilen stopajı ve ödenecek ya da iade edilecek tutarı gösterir.
Formdaki onay kutusu, ticari, zirai ya da mesleki kazancı nedeniyle zaten beyanname veren kişiler içindir. Bu durumda kira geliri o beyannameye eklenir ve vergi diğer kazançlarla birlikte tek tarifeden hesaplanır; araç bu kişilere tutar yerine nasıl ilerleyeceklerini anlatan bir uyarı verir.
Hesapta kullanılan eşikler GİB’in 2026 Kira Geliri Rehberi’nden okunmuş tek bir veri dosyasından, gelir vergisi dilimleri ise sitemizdeki gelir vergisi aracının aynı tarifesinden gelir. Tarife yenilendiğinde iki araç aynı anda güncellenir.
3. 2026 konut kira istisnası ve uygulanmadığı durumlar
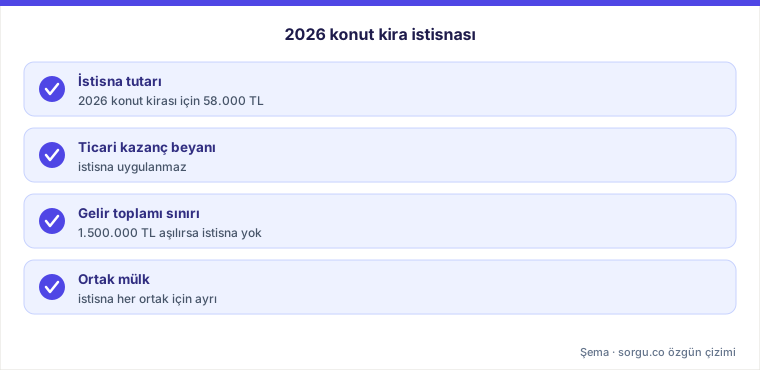
Gelir Vergisi Kanunu’nun 21. maddesine göre konut kira gelirinin belli bir tutarı vergiden istisnadır. Bu tutar 2025 gelir yılı için 47.000 TL, 2026 gelir yılı için 58.000 TL’dir. Yıl içinde aldığınız konut kirası bu tutarı aşmıyorsa beyanname vermezsiniz; aşıyorsa yalnız aşan kısım vergiye tabidir.
İstisna şu durumlarda uygulanmaz:
- Ticari, zirai ya da mesleki kazanç beyanı: Bu kazançlar nedeniyle beyanname vermek zorunda olanlar istisnadan yararlanamaz.
- Gelir toplamı sınırı: Ücret, menkul sermaye iradı, gayrimenkul sermaye iradı ve diğer kazançların gayrisafi toplamı 2026 için 1.500.000 TL tutarını aşanlar istisnadan yararlanamaz. Bu tutar gelir vergisi tarifesinde ücret gelirleri için yazılan üçüncü dilim sınırıdır.
- Eksik beyan: İstisna tutarını aşan kira gelirini süresinde beyan etmeyen ya da eksik beyan eden kişi istisnadan yararlanamaz.
İstisna kaybedilirse konut kirası tamamen vergiye tabi olur. Bu durumda kesinti ve istisnaya konu olmayan kira gelirleri için 22.000 TL beyan sınırı geçerlidir: bu sınırı aşan tutarın tamamı beyan edilir. Ortak mülkte her ortak kendi hissesine düşen kira için istisnayı ayrı kullanır.
4. İşyeri kirasında stopaj ve beyan sınırı
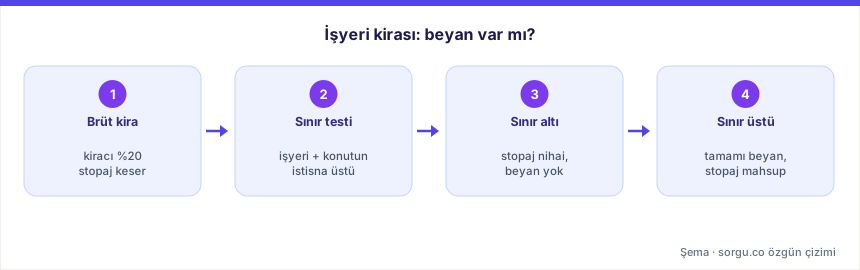
Kiracınız şirket, esnaf ya da serbest meslek erbabı gibi vergi kesintisi yapmakla yükümlü biriyse, işyeri kirasını öderken brüt tutarın %20’sini stopaj olarak keser ve vergi dairesine yatırır. Elinize geçen tutar brüt kiranın %80’idir. Stopaj oranlarının tamamını stopaj hesaplama aracımızda bulabilirsiniz.
Stopajlı işyeri kirası için 2026 beyan sınırı 400.000 TL’dir. Rehbere göre sınır testinde stopajlı brüt kira ile birlikte, istisnadan yararlanabiliyorsanız konut kirasının istisnayı aşan kısmı da toplanır. Toplam sınırı aşmıyorsa işyeri kirası beyannameye girmez ve kesilen stopaj nihai vergi olur; aşıyorsa işyeri kirasının tamamı beyan edilir ve kesilen stopaj hesaplanan vergiden düşülür.
Örneğin yalnız 360.000 TL brüt işyeri kirası alan kişi sınırın altında kalır; kiracının kestiği 72.000 TL stopajla vergi borcu kapanır ve beyanname vermez. Kiracı stopaj yapmıyorsa (örneğin basit usuldeki bir esnafa kiraya verdiyseniz) 22.000 TL sınırı uygulanır ve bu sınırı aşan kiranın tamamı beyan edilir.
5. Götürü gider mi, gerçek gider mi?
Vergiye tabi hasılattan iki yöntemden biriyle gider düşülür. Seçim beyannamede yapılır ve tüm kira gelirleri için tek yöntem kullanılır:
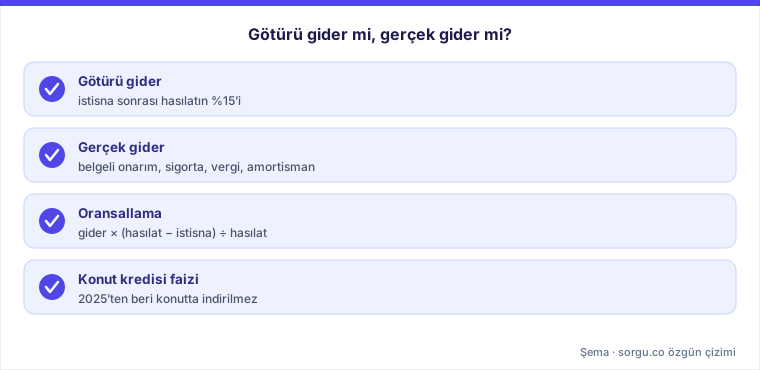
- Götürü gider: İstisna düşüldükten sonra kalan hasılatın %15’i belge aranmadan gider sayılır. Götürü gideri seçen, iki yıl geçmeden gerçek gider yöntemine dönemez.
- Gerçek gider: Belgeli giderler düşülür: aydınlatma, ısıtma, su ve asansör giderleri, sigorta, onarım ve bakım, emlak vergisi gibi vergi ve harçlar, amortisman ve kiraladığınız yeri yeniden kiraya veriyorsanız ödediğiniz kira.
Gerçek gider yönteminde konut için yapılan giderin tamamı düşülmez. İstisnadan yararlanılıyorsa gider, vergiye tabi hasılatın toplam hasılata oranıyla indirilir: indirilebilir gider = toplam gider × (hasılat − istisna) ÷ hasılat. 2025’ten itibaren konut olarak kiraya verilen taşınmazlarda borç faizi gider yazılamaz; bu kural işyerleri için geçerli değildir.
Hangi yöntemin avantajlı olduğu giderinizin büyüklüğüne bağlıdır. Belgeli gideriniz istisna sonrası hasılatın %15’inden azsa götürü gider daha düşük vergi çıkarır. Araçta iki yöntemi sırayla seçerek sonucu karşılaştırabilirsiniz. Oranları kendiniz denemek isterseniz yüzde hesaplama aracı da işinizi görür.
6. Örneklerle 2026 kira vergisi hesaplama
Aşağıdaki örneklerin hepsi bu sayfadaki araçla, 2026 eşikleri ve 2026 gelir vergisi tarifesiyle hesaplanmıştır; başka indirim (sigorta, eğitim, bağış) olmadığı varsayılmıştır.
| Durum | Matrah | Hesaplanan vergi | Sonuç |
|---|---|---|---|
| Yıllık 55.000 TL konut kirası | — | — | İstisna altında, beyan yok |
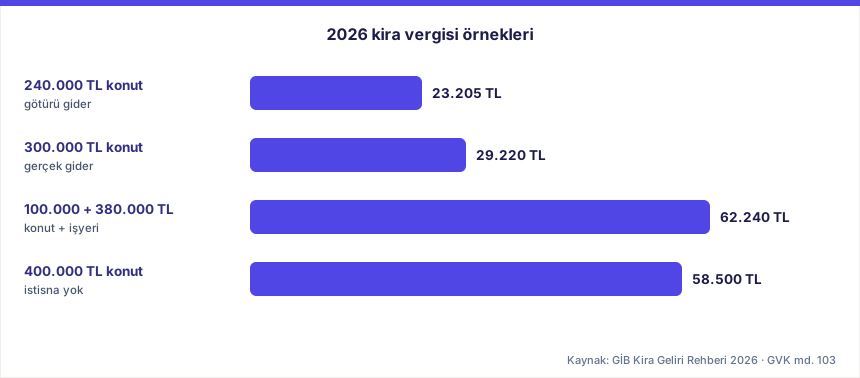
| Yıllık 240.000 TL konut kirası, götürü gider | 154.700 TL | 23.205 TL | Ödenecek 23.205 TL |
| Yıllık 300.000 TL konut kirası, 60.000 TL belgeli gider | 193.600 TL | 29.220 TL | Ödenecek 29.220 TL |
| Yıllık 360.000 TL stopajlı işyeri kirası | — | — | Stopaj 72.000 TL nihai, beyan yok |
| 100.000 TL konut + 380.000 TL işyeri kirası | 358.700 TL | 62.240 TL | Stopaj 76.000 TL, iade/mahsup 13.760 TL |
| 400.000 TL konut kirası + 1.200.000 TL ücret | 340.000 TL | 58.500 TL | İstisna yok, ödenecek 58.500 TL |
Gerçek gider örneği: 300.000 TL konut kirasında 58.000 TL istisna düşülünce vergiye tabi hasılat 242.000 TL kalır. 60.000 TL’lik belgeli giderin tamamı değil, 48.400 TL kısmı indirilir; matrah 193.600 TL olur. Aynı kişi götürü gideri seçseydi gider 36.300 TL olurdu; burada gerçek gider daha avantajlıdır.
Karma örnek: 100.000 TL konut ve 380.000 TL işyeri kirası alan kişide sınır testi tutarı 422.000 TL olur ve 400.000 TL sınırını aştığı için işyeri kirası da beyana girer. Hesaplanan vergi 62.240 TL, kiracının kestiği stopaj ise 76.000 TL olduğundan aradaki 13.760 TL diğer vergi borçlarına mahsup edilebilir ya da iade istenebilir.
İstisnasız örnek: 1.200.000 TL ücret ve 400.000 TL konut kirası alan kişinin gelir toplamı 1.600.000 TL olur; 1.500.000 TL sınırını aştığı için istisna uygulanmaz ve kiranın tamamı vergiye tabidir.
7. Kira beyannamesi ne zaman ve nasıl verilir?
2026 yılında elde edilen kira gelirleri için yıllık beyanname 1-31 Mart 2027 arasında verilir. GİB rehberine göre beyanname Hazır Beyan Sistemi ve mobil uygulaması üzerinden, Dijital Vergi Dairesi’nden ya da elektronik beyanname aracılığı yapan bir meslek mensubu aracılığıyla verilebilir.
- Tutarları toplayın. Yıl içinde tahsil ettiğiniz kiraları, işyeri kiranız için kiracının kestiği stopajı ve gerçek gider seçecekseniz belgelerinizi hazırlayın.
- Hesaplayın. Yukarıdaki araçla beyan zorunluluğunu ve ödenecek vergiyi önceden görün.
- Hazır Beyan’a girin. Sisteme e-Devlet ya da GİB şifrenizle girersiniz; şifreniz yoksa e-Devlet şifresi alma rehberine bakın. Sistem kiracılarınızın bildirdiği stopajları çoğu zaman önceden doldurur.
- Onaylayın ve ödeyin. Rehberdeki uygulamaya göre vergi iki eşit taksitte, Mart ve Temmuz aylarında ödenir; ilk taksitle birlikte beyanname damga vergisi de ödenir.
Süresinde ödenmeyen vergiye gecikme zammı işler; tutarı gecikme zammı hesaplama aracıyla görebilirsiniz. Ödenmemiş borçlarınızı kontrol etmek için vergi borcu sorgulama rehberimizi kullanabilirsiniz. Kira sözleşmesi imzalarken ödenen damga vergisi ise bu beyannameden ayrıdır.
8. Sık sorulan sorular
2026 kira geliri istisnası ne kadar?
2026 yılında elde edilen konut kira gelirleri için istisna tutarı 58.000 TL’dir (2025 için 47.000 TL). Yıllık konut kiranız bu tutarı aşmıyorsa ve istisnadan yararlanma şartlarını taşıyorsanız beyanname vermezsiniz. İstisna yalnız konut kirasına uygulanır, işyeri kirasına uygulanmaz.
Ayda 20.000 TL kira alan ne kadar vergi öder?
Yıllık 240.000 TL konut kirasında 58.000 TL istisna düşülür, kalan tutarın %15’i götürü gider olarak indirilir ve matrah 154.700 TL olur. 2026 gelir vergisi tarifesine göre hesaplanan vergi 23.205 TL’dir. Başka indiriminiz varsa tutar düşer.
İşyeri kirası beyan edilir mi?
Kiracı stopaj yapıyorsa ve brüt işyeri kirası, konutun istisnayı aşan kısmıyla birlikte 400.000 TL sınırını aşmıyorsa beyan edilmez; kiracının kestiği %20 stopaj nihai vergidir. Sınır aşılırsa işyeri kirasının tamamı beyana girer ve kesilen stopaj hesaplanan vergiden mahsup edilir.
Ücretli çalışan kira istisnasından yararlanabilir mi?
Yararlanabilir, ancak ücret, kira ve diğer gelirlerin gayrisafi toplamı 2026 için 1.500.000 TL tutarını aşarsa istisna uygulanmaz. Ticari, zirai ya da mesleki kazancı nedeniyle beyanname veren kişiler de istisnadan yararlanamaz.
Kira vergisi ne zaman ödenir?
2026 kira gelirleri için beyanname 1-31 Mart 2027 arasında verilir. Rehberdeki uygulamaya göre vergi Mart ve Temmuz aylarında iki eşit taksitte ödenir; birinci taksit damga vergisiyle birlikte Mart sonuna, ikinci taksit Temmuz sonuna kadar ödenir.
Kaynaklar: Gelir İdaresi Başkanlığı — Kira Geliri Rehberi 2026 · GİB Hazır Beyan Sistemi.