
Yasal faiz hesaplama aracı, bir alacağa iki tarih arasında işleyen kanuni faizi Resmî Gazete ve TCMB kaynaklı oranlarla gün gün hesaplar. Anaparayı ve tarihleri yazın; araç süreyi oran dönemlerine böler, her dönemi kendi oranıyla hesaplar ve faizi, anapara ile toplamı tablo hâlinde gösterir. 31.07.2026’dan itibaren yasal faiz oranı yıllık %31’dir.
Yasal faiz oranları (3095 sayılı Kanun md.1)
| Dönem | Yıllık oran | Dayanak |
|---|---|---|
| 01.01.2006 – 31.05.2024 | %9 | 2005/9831 sayılı BKK |
| 01.06.2024 – 30.07.2026 | %24 | 8485 sayılı CB Kararı (RG 21.05.2024) |
| 31.07.2026 – 31.12.2026 | %31 | 7589 s.K. md.10 — TCMB reeskont %38,75 × 0,80 |
Oranlar Resmî Gazete ve TCMB reeskont tablosundan 05.10.2026’da doğrulandı. 01.01.2027 sonrası oran TCMB’nin 31.12.2026 reeskont oranına göre belirlenecek. Ticari işlerde temerrüt (avans) faizi ve sözleşmeyle kararlaştırılan faiz bu araçta hesaplanmaz.
1. Yasal faiz nedir?
Yasal faiz (kanuni faiz), faiz ödenmesi gereken bir borçta oran sözleşmeyle belirlenmemişse uygulanan faizdir. Dayanağı 4.12.1984 tarihli 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun’un 1. maddesidir. Madde, Türk Borçlar Kanunu ve Türk Ticaret Kanunu’na göre faiz ödenmesi gereken hâllerde, miktarı sözleşmeyle tespit edilmemişse ödemenin bu maddedeki oran üzerinden yapılacağını söyler.
Uygulamada yasal faiz en çok alacak davalarında, icra takiplerinde, tazminat hesaplarında ve geç ödenen kira ya da işçilik alacaklarında karşımıza çıkar. Mahkeme kararlarında sık görülen “dava tarihinden itibaren işleyecek yasal faiziyle birlikte” ifadesi, kararda yazan tarihten ödeme gününe kadar bu oranın uygulanacağı anlamına gelir. Kıdem ve ihbar alacaklarının tutarını önce kıdem tazminatı hesaplama ve ihbar tazminatı hesaplama araçlarıyla bulup sonra burada faizini hesaplayabilirsiniz.
Yasal faiz, bankaların mevduata ya da krediye uyguladığı piyasa faizinden farklıdır. Oranı kanunla belirlenir, dönem dönem değişir ve basit faiz olarak işler. Banka mevduatı ya da kredi faizi hesaplamak için faiz hesaplama ve mevduat faizi hesaplama araçlarını kullanın; bu sayfadaki araç yalnız kanuni faizi hesaplar.
2. Yasal faiz hesaplama aracı nasıl kullanılır?
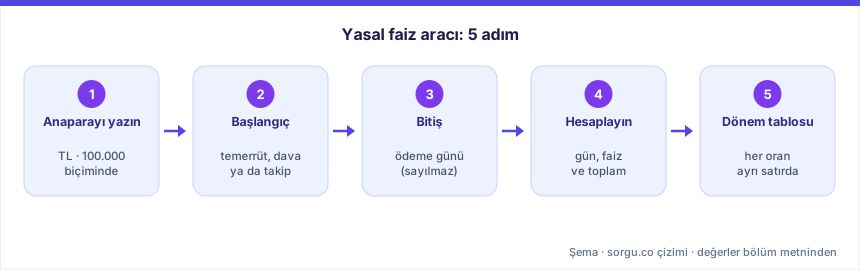
Araç tek bir formdan oluşur ve sayfa açıldığında örnek değerlerle doludur. Hesap tamamen tarayıcınızda yapılır, girdiğiniz tutar hiçbir yere gönderilmez. Kullanım adımları şunlardır:
- Anaparayı yazın. Faiz işletilecek alacak tutarını TL olarak girin. Binlik ayırıcı olarak nokta, kuruş için virgül kullanabilirsiniz: 100.000 ya da 100.000,50.
- Başlangıç tarihini seçin. Faizin işlemeye başladığı günü girin. Bu genellikle temerrüt tarihi, dava tarihi ya da icra takip tarihidir; mahkeme kararında yazıyorsa o tarihi kullanın.
- Bitiş tarihini seçin. Ödemenin yapıldığı ya da yapılacağı günü girin. Bitiş günü faize dahil edilmez; gün sayısı iki tarih arasındaki farktır.
- Hesapla düğmesine basın. Araç toplam gün sayısını, yasal faiz tutarını ve anapara ile faizin toplamını gösterir.
- Dönem tablosunu okuyun. Süre birden fazla oran dönemine yayılıyorsa her dönem ayrı satırda gün, oran ve faiz tutarıyla listelenir. Satırların toplamı üstteki faiz tutarına eşittir.
İki tarih arasındaki gün sayısını ayrıca görmek isterseniz gün hesaplama aracını, yalnız iş günlerini saymak için iş günü hesaplama aracını kullanabilirsiniz. Yasal faiz takvim günü üzerinden işler; hafta sonu ve tatil günleri de sayılır.
3. Yıllara göre yasal faiz oranları
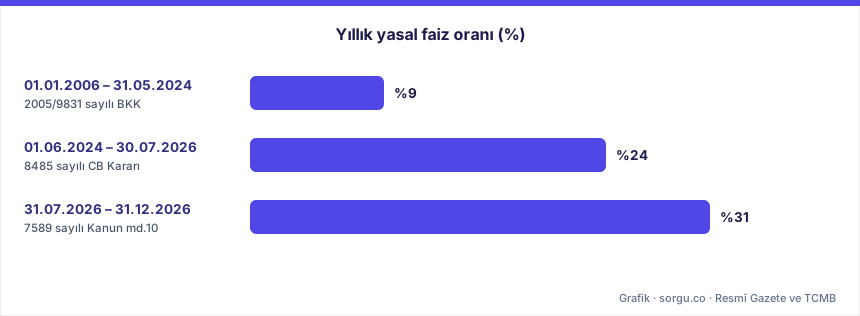
Araç 01.01.2006 ve sonrasındaki dönemleri hesaplar. Bu tarihten bugüne yasal faiz oranı üç kez belirlenmiştir ve her birinin dayanağı Resmî Gazete’de yayımlanmıştır:
| Dönem | Yıllık oran | Dayanak |
|---|---|---|
| 01.01.2006 – 31.05.2024 | %9 | 2005/9831 sayılı Bakanlar Kurulu Kararı |
| 01.06.2024 – 30.07.2026 | %24 | 8485 sayılı Cumhurbaşkanı Kararı (RG 21.05.2024, sayı 32552) |
| 31.07.2026 – 31.12.2026 | %31 | 7589 sayılı Kanun md.10 (RG 31.07.2026, sayı 33326) — TCMB reeskont %38,75 × 0,80 |
Yaklaşık on sekiz yıl boyunca %9’da sabit kalan oran, 2024’te %24’e çıkarıldı. 8485 sayılı kararın metni Resmî Gazete’de okunabilir. 2026’da ise oranı belirleme yöntemi kanunla değişti: artık oran bir karar beklemeden her yıl TCMB’nin reeskont oranına göre kendiliğinden belirleniyor.
01.01.2006 öncesindeki oran dönemleri bu araçta yoktur; o dönemlerin kararları bizim tarafımızdan birincil kaynaktan doğrulanmadığı için araç bu tarihleri kabul etmez. Çok eski alacaklarda mahkeme ya da icra dairesinin hesabını esas alın.
4. 31.07.2026 sonrası: reeskont oranına bağlı yasal faiz
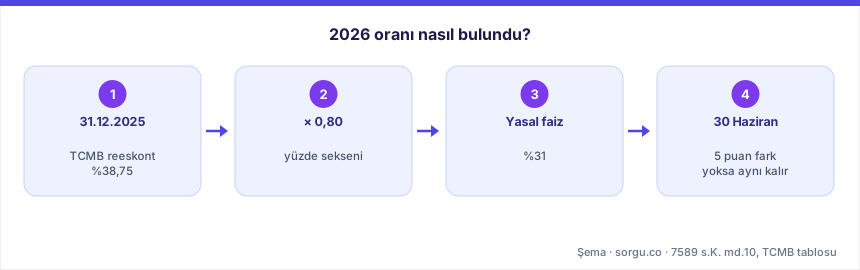
31.07.2026’da Resmî Gazete’de yayımlanan 7589 sayılı Kanun’un 10. maddesi, 3095 sayılı Kanun’un 1. maddesini değiştirdi. Yeni metne göre yasal faiz, TCMB’nin önceki yılın 31 Aralık günü kısa vadeli kredi işlemlerinde uyguladığı reeskont oranının yüzde sekseni üzerinden yapılır. Değişikliğin tam metni 31.07.2026 tarihli Resmî Gazete’de yer alır.
Maddenin ikinci cümlesi bir düzeltme kuralı içerir: 30 Haziran günkü reeskont oranı, önceki yılın 31 Aralık oranından beş puan veya daha fazla farklıysa, yılın ikinci yarısında 30 Haziran oranının yüzde sekseni uygulanır. Böylece faiz yılda en fazla iki kez değişebilir.
2026 için hesap şöyledir: TCMB reeskont ve avans faiz oranları tablosuna göre reeskont oranı 20.12.2025’ten beri %38,75’tir ve 2026’da değişmemiştir. 31.12.2025 oranı %38,75 olduğundan yasal faiz %38,75 × 0,80 = %31 olur. 30 Haziran 2026 oranı da %38,75 olduğu için beş puanlık fark koşulu oluşmamıştır.
2027 oranı, TCMB’nin 31.12.2026’da uygulayacağı reeskont oranına bağlıdır. Bu oran bugün bilinmediği için araç bitiş tarihini en geç 01.01.2027 olarak kabul eder. Oran belli olduğunda tabloya yeni satır eklenecektir.
5. Yasal faiz formülü ve örnek hesap
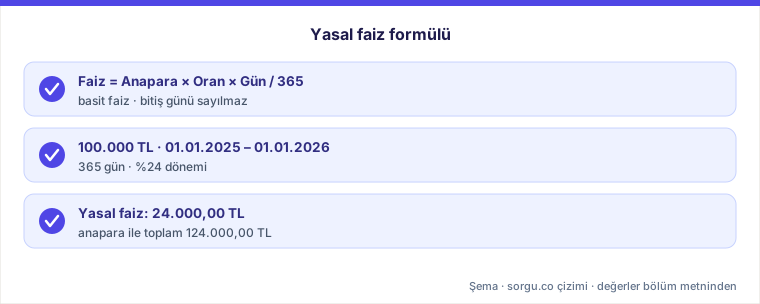
Yasal faiz basit faizdir; işleyen faiz anaparaya eklenip yeniden faiz yürütülmez. Formül şudur:
Yasal faiz = Anapara × Yıllık oran × Gün sayısı / 365
Gün sayısı başlangıç tarihi ile bitiş tarihi arasındaki farktır. Araç yılı 365 gün kabul eder; artık yıllarda da bölen 365’tir. Kuruş farkları, mahkeme ya da icra dairesinin kullandığı yuvarlama yönteminden doğabilir.
Örnek: 100.000 TL alacak için 01.01.2025 ile 01.01.2026 arasında faiz hesaplayalım. İki tarih arasında 365 gün vardır ve bu sürenin tamamı %24 dönemindedir. 100.000 × 0,24 × 365 / 365 = 24.000,00 TL yasal faiz işler; anapara ile toplam borç 124.000,00 TL olur.
Aynı alacak yalnız bir ay gecikmiş olsaydı faiz gün oranında küçülürdü. Yasal faiz enflasyon farkı değildir; paranın satın alma gücündeki kaybı görmek için enflasyon hesaplama aracına, kira sözleşmelerindeki yıllık artış sınırı için kira artışı hesaplama aracına bakabilirsiniz.
6. Oran değişimini kapsayan dönemlerde hesap
Borcun gecikme süresi bir oran değişikliğini kapsıyorsa tek oranla hesap yapılmaz. Süre, değişiklik günlerinden bölünür ve her parça kendi oranıyla hesaplanıp toplanır. Araç bu bölmeyi kendiliğinden yapar.
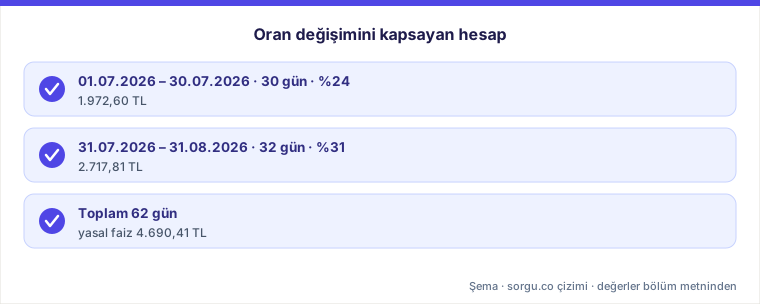
Örnek 1 — %24’ten %31’e geçiş: 100.000 TL için 01.07.2026 ile 01.09.2026 arasında toplam 62 gün vardır. 01.07.2026 – 30.07.2026 arasındaki 30 gün %24 ile 1.972,60 TL, 31.07.2026 – 31.08.2026 arasındaki 32 gün %31 ile 2.717,81 TL faiz üretir. Toplam yasal faiz 4.690,41 TL olur.
Örnek 2 — %9’dan %24’e geçiş: 250.000 TL için 15.03.2024 ile 15.09.2024 arasında toplam 184 gün vardır. 15.03.2024 – 31.05.2024 arasındaki 78 gün %9 ile 4.808,22 TL, 01.06.2024 – 14.09.2024 arasındaki 106 gün %24 ile 17.424,66 TL faiz üretir. Toplam 22.232,88 TL olur.
Bu örneklerde tek oranla hesap yapılsaydı sonuç belirgin biçimde yanlış çıkardı. Bu yüzden faiz başlangıcı eski, ödemesi yeni olan alacaklarda dönem tablosunu mutlaka kontrol edin. Dosyanın güncel durumunu icra dosyası sorgulama ve dava dosyası sorgulama rehberlerindeki adımlarla UYAP üzerinden görebilirsiniz.
7. Yasal faiz, temerrüt faizi ve sözleşme faizi farkı
Faiz türleri birbirine sık karıştırılır. Yasal faiz, oranı sözleşmede yazmayan borçlarda kanunun belirlediği orandır. Temerrüt faizi ise borçlunun ödemeyi geciktirmesi yüzünden işleyen faizdir; Türk Borçlar Kanunu md.117’ye göre muaccel bir borcun borçlusu alacaklının ihtarıyla temerrüde düşer. Sözleşmede temerrüt faizi oranı yoksa adi işlerde genellikle yasal faiz oranı uygulanır.
Ticari işlerde durum farklıdır: 3095 sayılı Kanun’un 2. maddesi, ticari işlerde temerrüt faizinin TCMB’nin kısa vadeli avans işlemlerinde uyguladığı orana göre istenebilmesine imkân tanır. Bu oran yasal faizden farklıdır ve bu araçta hesaplanmaz. Sözleşmeyle kararlaştırılmış bir faiz oranı varsa kanuni sınırlar içinde o oran uygulanır; sözleşmenizi ve mahkeme kararını esas alın.
Vergi ve SGK borçlarındaki gecikme zammı da yasal faiz değildir; ayrı bir kanuna dayanır ve aylık oranla işler. Bu hesap için gecikme zammı hesaplama aracını kullanın. Dava sonunda ödenecek avukatlık ücreti için vekalet ücreti hesaplama, dava öncesi zorunlu arabuluculuk masrafı için arabuluculuk ücreti hesaplama araçları vardır.
Bu araç bilgilendirme amaçlıdır. Mahkeme ya da icra dairesinin yaptığı hesapta faizin başlangıç tarihi, kısmi ödemelerin mahsubu ve yuvarlama farklı olabilir; resmî hesap için dosyanızdaki hesabı esas alın.
8. Sık sorulan sorular
2026 yasal faiz oranı ne kadar?
01.01.2026 ile 30.07.2026 arasında yıllık %24, 31.07.2026’dan itibaren yıllık %31’dir. %31, TCMB’nin 31.12.2025’te uyguladığı %38,75 reeskont oranının %80’idir (7589 sayılı Kanun md.10 ile değişen 3095 sayılı Kanun md.1).
Yasal faiz nasıl hesaplanır?
Yasal faiz = anapara × yıllık oran × gün sayısı / 365 formülüyle basit faiz olarak hesaplanır. Örneğin 100.000 TL için 01.01.2025 ile 01.01.2026 arasındaki 365 günde %24 oranla 24.000,00 TL yasal faiz işler.
Hesap birden fazla oran dönemini kapsarsa ne olur?
Süre oran dönemlerine bölünür ve her parça kendi oranıyla hesaplanıp toplanır. 01.07.2026 – 01.09.2026 arasında 100.000 TL için 30 gün %24 ile 1.972,60 TL, 32 gün %31 ile 2.717,81 TL olmak üzere toplam 4.690,41 TL faiz çıkar.
2027 yasal faiz oranı ne olacak?
2027 oranı TCMB’nin 31.12.2026’da uygulayacağı kısa vadeli reeskont oranının %80’i olacaktır. Bu oran henüz belli olmadığı için araç 01.01.2027 ve sonrasını hesaplamaz; oran açıklanınca tabloya eklenir.
Ticari alacaklarda da yasal faiz mi uygulanır?
Sözleşmede faiz kararlaştırılmamışsa adi işlerde yasal faiz uygulanır. Ticari işlerde temerrüt faizi 3095 sayılı Kanun md.2 uyarınca TCMB avans faizine göre ayrıca belirlenebilir; bu araç yalnız md.1 kanuni faizini hesaplar.