
Stopaj hesaplama aracı, işyeri kirası, serbest meslek ve telif ödemelerinde kaynağında kesilecek gelir vergisini, elde kalacak net tutarı ve istenen nete ulaşmak için gereken brüt tutarı tek adımda bulur. Aşağıdaki formda ödeme türünü seçip tutarı yazmanız yeterlidir; sonuç anında ekrana gelir.
10.000 TL brüt ödemede stopaj
| Ödeme türü | Oran | Stopaj | Net |
|---|---|---|---|
| İşyeri kirası | %20 | 2.000,00 TL | 8.000,00 TL |
| Serbest meslek ödemesi | %20 | 2.000,00 TL | 8.000,00 TL |
| Telif kazancı (GVK md.18) | %17 | 1.700,00 TL | 8.300,00 TL |
Oranlar: BKK 2009/14592 ve CK 3319; GİB 2026 beyanname rehberleriyle 26.09.2026’da doğrulandı. Konutunu gerçek kişiye kiraya verenlerde kiracı stopaj kesmez; ücret (maaş) stopajı artan oranlı tarifeye tabidir ve bu araçta hesaplanmaz.
Ödeme türünü seçin, brüt ya da net tutarı yazın: araç kesilecek stopajı, net tutarı ve netten brüte çevrimi anında hesaplar. Oranlar gömülüdür ve kaynaklıdır: işyeri kirası %20, serbest meslek ödemesi %20, telif kazancı (GVK md.18) %17 — GİB’in 2026 beyanname rehberleriyle 26.09.2026’da doğrulanmıştır.
1. Stopaj hesaplama aracı nasıl kullanılır?
- Ödeme türünü seçin. İşyeri kirası, serbest meslek ödemesi ya da telif kazancı. Oran seçiminize göre otomatik gelir; elle oran girmenize gerek yoktur.
- Tutarın brüt mü net mi olduğunu belirleyin. Sözleşmede ya da makbuzda yazan tutar genellikle brüttür. “Elime şu kadar geçsin” diye pazarlık yaptıysanız net seçeneğini kullanın.
- Tutarı yazın. Araç kesilecek stopajı, net tutarı ve karşılık gelen brüt tutarı birlikte gösterir.
- Sonucu belgelerinizle karşılaştırın. Kira ödemesi dekontundaki ya da serbest meslek makbuzundaki brüt, stopaj ve net satırları aracın sonucuyla aynı olmalıdır; fark varsa hangi tutarın brüt kabul edildiğini kontrol edin.
2. Stopaj nedir, kim öder?
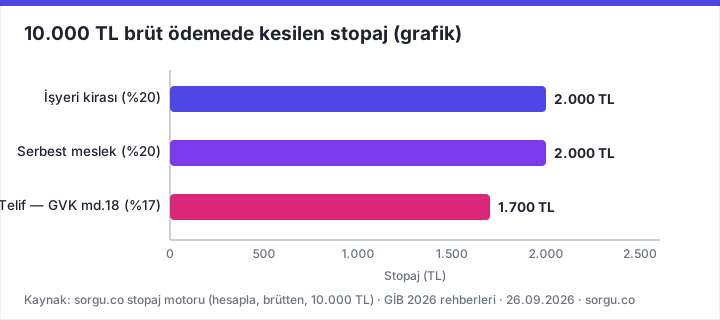
Stopaj (vergi tevkifatı), bir ödemeyi yapan tarafın, ödemenin içindeki gelir vergisini kaynağında kesip alacaklı adına vergi dairesine yatırmasıdır. Yani vergiyi fiilen ödeyen, geliri elde eden kişidir; ama onu kesen ve devlete gönderen, ödemeyi yapan işletmedir. En sık karşılaşılan üç durumda oran şöyledir: işyeri kirasında %20, serbest meslek ödemelerinde %20, GVK md.18 kapsamındaki telif kazançlarında %17. Örneğin 10.000 TL brüt ödemede kesinti kira ve serbest meslekte 2.000 TL, telifte 1.700 TL’dir; net ise sırasıyla 8.000 TL ve 8.300 TL kalır.
| Ödeme türü | Oran | Stopaj |
|---|---|---|
| İşyeri kirası | %20 | 2.000 TL |
| Serbest meslek | %20 | 2.000 TL |
| Telif (GVK md.18) | %17 | 1.700 TL |
3. Kira stopajı nasıl hesaplanır?
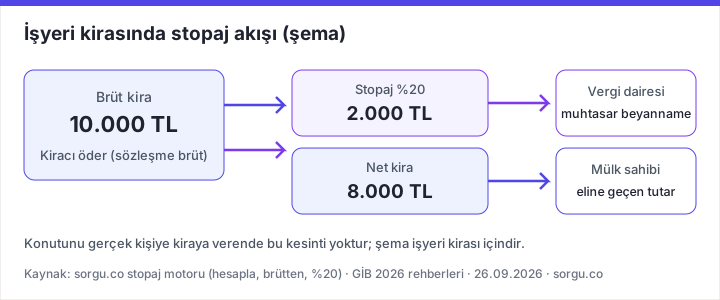
Kira stopajı yalnızca işyeri kiralarında vardır: kiracı olan işletme, gerçek kişiden kiraladığı işyerinin brüt kirası üzerinden %20 keser. Brüt kirası 10.000 TL olan bir dükkânda kiracı 2.000 TL’yi vergi dairesine yatırır, mülk sahibinin eline net 8.000 TL geçer. Konutunu gerçek kişiye kiraya verenlerde bu kesinti yoktur; konut kirasının vergisi, sahibi tarafından yıllık beyannameyle ödenir. Kira sözleşmesinin damga yükü için damga vergisi hesaplama aracına bakabilirsiniz.
4. Serbest meslek ve telif ödemelerinde stopaj
Avukat, doktor, mühendis, mali müşavir gibi serbest meslek erbabına yapılan ödemelerde, ödemeyi yapan işletme brüt tutar üzerinden %20 stopaj keser; serbest meslek makbuzundaki “gelir vergisi tevkifatı” satırı budur. Yazar, çevirmen, besteci ve yazılımcı gibi GVK md.18 istisnasından yararlananların telif kazançlarında oran %17‘dir. Ücretli (maaşlı) çalışanların vergisi ise artan oranlı tarifeye göre kesilir ve bu araçla değil gelir vergisi hesaplama aracıyla hesaplanır.
5. Netten brüte çevirme: elde şu kadar kalsın istiyorum
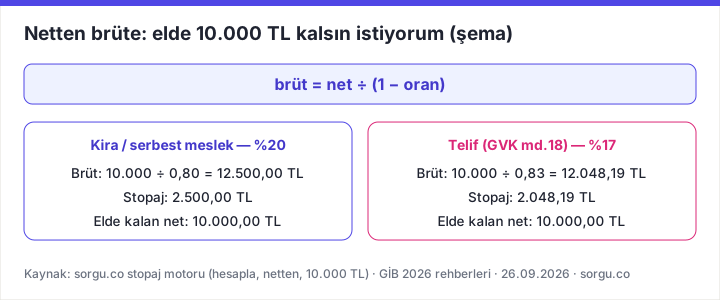
Pazarlık çoğu zaman net üzerinden yapılır: “elime 10.000 TL geçsin” diyen mülk sahibi için sözleşmeye yazılacak brüt tutar brüt = net ÷ (1 − oran) formülüyle bulunur. %20 stopajda 10.000 ÷ 0,80 = 12.500,00 TL brüt gerekir ve stopaj 2.500,00 TL olur; %17 telif oranında ise 10.000 ÷ 0,83 = 12.048,19 TL brüt gerekir, stopaj 2.048,19 TL’dir. Sık yapılan hata, net tutara oranı doğrudan eklemektir: 10.000 + %20 = 12.000 TL yazarsanız, kesinti sonrası elde 9.600 TL kalır ve hedef tutmaz.
6. Kesilen stopaj nereye, nasıl ödenir?
Stopajı kesen işletme, kestiği tutarları muhtasar ve prim hizmet beyannamesi ile bağlı olduğu vergi dairesine bildirir ve öder. Beyanname ve ödeme işlemleri Gelir İdaresi Başkanlığı’nın Dijital Vergi Dairesi üzerinden yapılabilir; vergi borcu sorgulama ve ödeme için İnternet Vergi Dairesi de kullanılır. Geliri elde eden taraf için kesilen stopaj kaybolmaz: yıllık gelir vergisi beyannamesi veriliyorsa, yıl içinde kesilen stopajlar hesaplanan vergiden mahsup edilir; kesinti fazlaysa iade konusu olabilir. Bu yüzden hem kiracının hem mülk sahibinin, makbuz ve dekontlardaki brüt-stopaj-net üçlüsünü saklaması gerekir.
Stopajı kesen işletme, kestiği vergiyi süresinde beyan edip ödemezse sorumluluk kendisine aittir: geç ödenen vergi için gecikme zammı işler ve vergi ziyaı cezası gündeme gelebilir. Geç ödeme durumunda eklenecek tutarı yaklaşık görmek için gecikme zammı hesaplama aracını kullanabilirsiniz. Ödemeyi alan taraf açısından ise önemli olan, kendisinden kesilen stopajın gerçekten beyan edilmiş olmasıdır; yıllık beyannamede mahsup edilecek tutarlar, işletmenin verdiği muhtasar beyannameyle eşleşmelidir. Bu yüzden özellikle yıl sonunda, kiracınızdan ya da ödemeyi yapan işletmeden yıl içinde kesilen toplam stopajı gösteren bir döküm istemek, beyanname hazırlığını kolaylaştırır ve olası uyuşmazlıkların önüne geçer.
7. Stopaj ile KDV ve diğer kesintilerin farkı
Stopaj bir gelir vergisi kesintisidir; ödemenin içindeki kazanç üzerinden alınır. KDV ise ayrı bir vergidir ve stopajla karıştırılmamalıdır. Serbest meslek makbuzunda brüt ücret, stopaj ve net tutarın yanında KDV de ayrı bir satır olarak yer alabilir; KDV’yi KDV hesaplama aracıyla ayrıca bulabilirsiniz. Bu araç yalnız gelir vergisi stopajını hesaplar, KDV’yi hesaba katmaz.
Kira ve gayrimenkul işlemlerinde karşınıza stopaj dışında başka yükler de çıkar. Kira sözleşmesinin damga vergisi, mülkün yıllık emlak vergisi ve alım-satımda ödenen tapu harcı birbirinden bağımsız hesaplanır. Kira sözleşmesini yenilerken yeni kira bedelini konuşuyorsanız artış tutarını zam hesaplama, paranın zaman içindeki değer kaybını enflasyon hesaplama aracıyla görebilir, ardından yeni brüt kiranın stopajını bu sayfada bulabilirsiniz.
Önemli bir not: araç, oranları yukarıda belirtilen kaynaklardan alır ve genel durumu hesaplar. Sözleşmenizde özel bir hüküm, istisna ya da farklı bir ödeme türü varsa kesin tutar için mali müşavirinize danışın.
8. Sık sorulan sorular
Konut kiramda stopaj kesilir mi?
Kiracınız gerçek kişiyse hayır; stopaj işyeri kiralarına özgüdür. Kiracınız stopaj yükümlüsü bir işletmeyse ve konutu işyeri olarak kullanıyorsa kesinti yapılır.
Stopaj oranları değişir mi?
Evet, oranlar Cumhurbaşkanı kararıyla değişebilir. Bu sayfadaki %20 ve %17 oranları GİB’in 2026 beyanname rehberleriyle 26.09.2026 tarihinde doğrulanmıştır; pandemi dönemindeki geçici %10 kira indirimi 31.05.2021’de sona ermiştir.
Maaşımdaki vergi de stopaj mı?
Evet, ücret vergisi de kaynağında kesilir; ama tek oran değil, gelir dilimine göre artan tarife uygulanır. Bunun için gelir vergisi hesaplama aracını kullanın.
Stopaj hesaplama aracı KDV’yi de hesaplıyor mu?
Hayır. Araç yalnız gelir vergisi stopajını, net tutarı ve netten brüt çevrimini hesaplar. Serbest meslek makbuzundaki KDV ayrı bir vergidir; onu KDV hesaplama aracıyla ayrıca bulmanız gerekir. İki vergiyi birlikte düşünürken hangi tutarın brüt kabul edildiğine dikkat edin.