
İhtiyaç kredisi hesaplama, çekmek istediğiniz tutar, vade ve bankanızın aylık faiz oranıyla ödeyeceğiniz taksidi ve toplam maliyeti bulmaktır. Aşağıdaki araç taksidi anüite yöntemiyle hesaplar, KKDF %15 ve BSMV %15 vergilerini faizin üzerine ekler ve ödeme planını ay ay çıkarır. İkinci kipte tersini de yapar: aylık ödeyebileceğiniz taksidi yazarsınız, çekebileceğiniz azami krediyi söyler.
1. İhtiyaç kredisi taksidi nasıl hesaplanır?
Bankalar eşit taksitli kredilerde anüite formülünü kullanır. Her ay aynı tutarı ödersiniz; bu tutarın içindeki faiz payı zamanla azalır, anapara payı artar. Formül şudur:
Taksit = Anapara × i × (1 + i)n ÷ [(1 + i)n − 1]
Burada n vade (ay), i ise vergili aylık faiz oranıdır. İhtiyaç kredisinde kritik ayrım buradadır: i, bankanın ilan ettiği akdi faiz değildir. Akdi faizin üzerine KKDF ve BSMV eklenir:
i = akdi faiz × (1 + KKDF + BSMV) — yani %3,49 akdi faiz, %15 KKDF ve %15 BSMV ile aylık %4,537’ye denk gelir.
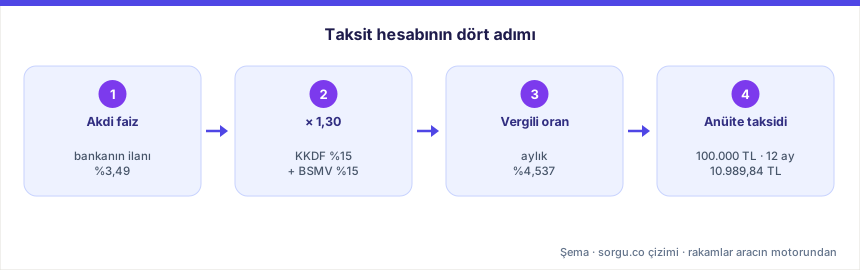
Bu yüzden bankanın vitrindeki oranıyla kendi hesabınızı yapıp taksidi düşük bulmanız çok yaygındır. Yukarıdaki araç vergiyi otomatik ekler, sonuçta saf faiz ile KKDF + BSMV tutarını ayrı satırlarda gösterir.
Eşit taksidin içi neden değişir? Faiz her ay kalan anapara üzerinden işler. İlk aylarda borcun neredeyse tamamı durduğu için taksidin büyük bölümü faize gider; borç eridikçe aynı taksidin içindeki anapara payı büyür. Bu dizinin matematiksel adı anüitedir: belirli bir süre boyunca eşit aralıklarla yapılan aynı tutarda ödemeler dizisi. Aracın ürettiği ödeme planında bu kaymayı ay ay izleyebilir, herhangi bir aydaki kalan borcunuzu görebilirsiniz — krediyi ara bir ayda kapatmayı düşünüyorsanız bakacağınız satır budur.
2. KKDF ve BSMV nedir, neden taksidi büyütür?
KKDF (Kaynak Kullanımını Destekleme Fonu) ve BSMV (Banka ve Sigorta Muameleleri Vergisi), tüketici kredilerinin faizi üzerinden alınan iki ayrı kesintidir. Bireysel ihtiyaç kredilerinde yaygın uygulama KKDF %15 ve BSMV %15’tir; ikisi birlikte faiz yükünü yaklaşık %30 artırır.
İki verginin ortak özelliği, anaparadan değil faizden alınmasıdır. Kredinin kendisi vergilendirilmez; her taksidin içindeki faiz payı hesaplanır, KKDF ve BSMV o payın üzerine yüzde olarak eklenir. Bunun pratik bir sonucu var: krediyi erken kapatırsanız kalan aylara ait faiz doğmaz, faiz doğmayınca ona bağlı vergi de doğmaz. Yani erken kapamada yalnız faizden değil, vergisinden de kurtulursunuz.
Kredi türleri bu noktada ayrışır:
| Kredi türü | KKDF | BSMV | Sonuç |
|---|---|---|---|
| İhtiyaç kredisi | %15 | %15 | Faiz yükü ~%30 artar |
| Konut kredisi | Yok | Yok | Aynı oranda taksit daha düşük |
| Taşıt kredisi | %15 | %15 | İhtiyaç kredisiyle aynı |
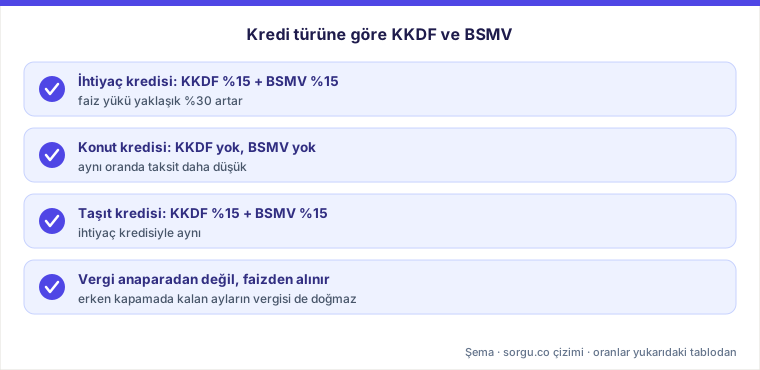
Aynı tutar, vade ve orana konut kredisi hesaplama aracıyla bakarsanız taksidin neden daha düşük çıktığını görürsünüz: aradaki fark tamamen bu iki vergidir. Araç, vergi oranlarını değiştirebileceğiniz bir kutu da sunar — sözleşmenizdeki oran farklıysa kendi oranınızı girersiniz.
3. Aylık bütçenize göre ne kadar kredi çekebilirsiniz?
Çoğu kişi “ne kadar krediye ihtiyacım var” sorusundan çok “ayda ne kadar ödeyebilirim” sorusunun cevabını arar. Aracın ikinci kipi bunu çözer: ödeyebileceğiniz taksidi, vadeyi ve faiz oranını yazarsınız, çekebileceğiniz azami kredi tutarını verir.
Bu ters hesap tahmin değildir. Anüite taksidi anaparayla doğru orantılıdır: vade ve oran sabitken kredi tutarını iki katına çıkarırsanız taksit de tam iki katına çıkar. Araç bu orantıyı kurar, ardından bulduğu tutarı motora yeniden hesaplatarak doğrular; ekranda gördüğünüz taksit, bulunan tutarın gerçek taksididir.
Bütçenizi belirlerken maaşınızın tamamını değil, düzenli giderlerinizi düştükten sonra kalan kısmı esas alın. Aylık gelir ve net maaş hesabı için maaş hesaplama aracını kullanabilirsiniz.
4. Vade uzarsa ne değişir?
Vadeyi uzatmak aylık taksidi düşürür, toplam maliyeti ise yükseltir. 100.000 TL kredide aylık %3,49 faizle 12 ay yerine 36 ay seçmek taksidi belirgin biçimde azaltır, ama ödeyeceğiniz toplam faiz iki katından fazlasına çıkar. Aracı iki farklı vadeyle çalıştırıp “toplam geri ödeme” satırlarını karşılaştırmak, bu farkı rakamla görmenin en hızlı yoludur. Aracın motoruyla bu örnekte 12 ay vadede taksit 10.989,84 TL, toplam geri ödeme 131.878 TL; 36 ay vadede taksit 5.688,54 TL, toplam geri ödeme 204.787 TL çıkar — faiz ve vergi toplamı 31.878 TL’den 104.788 TL’ye yükselir.
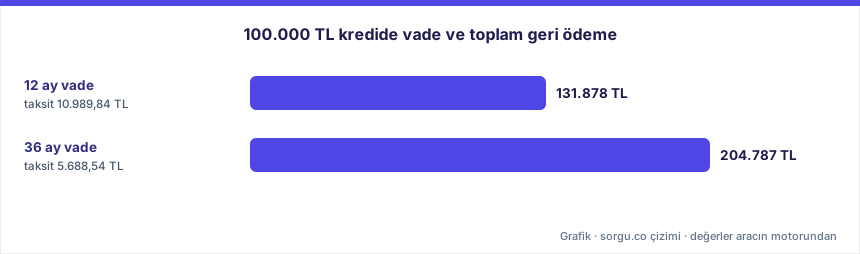
Vade seçiminde sağlıklı ölçüt taksidin bütçenize oranıdır: taksit, düzenli gelirinizden zorunlu giderler çıktıktan sonra kalanın içinde rahat duruyorsa kısa vade her zaman daha ucuzdur. Taksidi bütçeye sığdırmak için vadeyi uzatmak meşru bir tercihtir; yanlış olan, uzun vadeyi “taksit düştü” diye maliyetsiz sanmaktır. Kararsızsanız aracı en kısa ve en uzun makul vadeyle birer kez çalıştırın, iki toplam geri ödeme arasındaki farkı görün ve o farkın size alacağınız nefes payına değip değmediğine öyle karar verin.
Sayfa yasal azami vade iddia etmez. Tüketici kredilerinde vade sınırı kredi tutarı kademelerine göre belirlenir ve düzenleyici kararlarla değişir; doğrulanmış güncel bir kaynak olmadan sınır yazmak sizi yanlış yönlendirir. Bankanız başvuru anında o günkü sınırı uygular.
5. Taksite dahil olmayan masraflar
- Tahsis ücreti / dosya masrafı: Kredi tutarı üzerinden bir kereye mahsus alınır; taksitte görünmez.
- Hayat sigortası: Bazı bankalarda kredi şartı olarak sunulur; primi taksitten ayrıdır.
- Erken kapama: Krediyi vadesinden önce kapatırsanız kalan anaparaya faiz işlemez, ancak sözleşmede erken ödeme tazminatı olabilir.
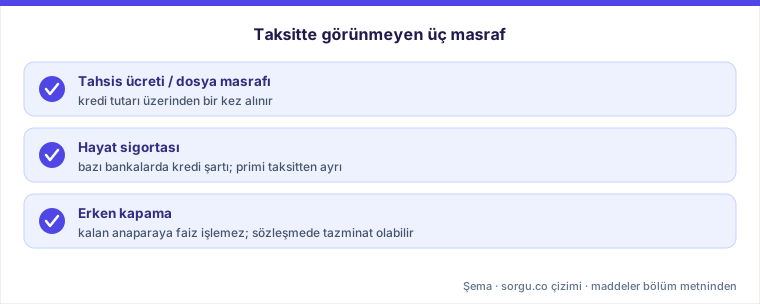
Bu kalemler bankadan bankaya değiştiği için araca gömülmemiştir. Sonuçta gördüğünüz yıllık maliyet oranı yalnızca faiz ve vergiyi kapsar; teklif alırken bankanın vereceği toplam maliyet tablosuyla karşılaştırın.
6. Başvurudan kullanıma: banka nelere bakar?
Hesabınızı yapıp tutara karar verdikten sonra süreç bankanın değerlendirmesine geçer. Banka başvuruda temel olarak üç şeye bakar: belgelenebilir gelirinize, mevcut borç ve taksit yükünüze ve kredi geçmişinize. Aynı tutar için iki kişiye farklı faiz teklif edilmesinin nedeni budur; ilan edilen oran bir başlangıç noktasıdır, size özel teklif değerlendirme sonucunda netleşir.
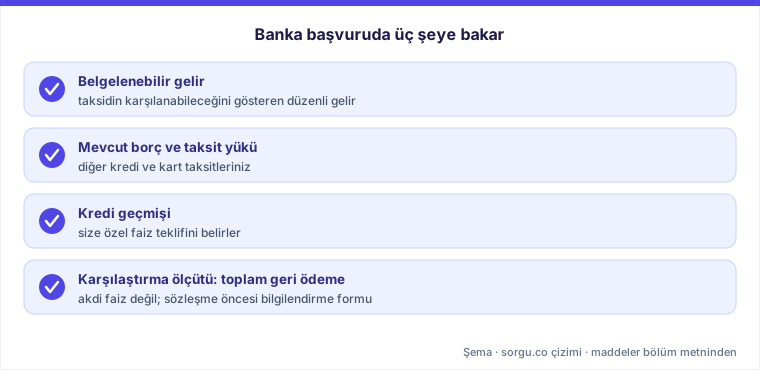
Teklifleri karşılaştırırken akdi faize değil toplam geri ödeme tutarına bakın. Düşük faizli görünen bir teklif, tahsis ücreti ve zorunlu sigortayla birlikte daha pahalıya gelebilir. Banka, sözleşme imzalanmadan önce tüm maliyet kalemlerini gösteren bir sözleşme öncesi bilgilendirme formu vermekle yükümlüdür; bu formdaki toplam maliyeti, aracın verdiği faiz + vergi toplamıyla yan yana koyduğunuzda aradaki farkın hangi masraftan geldiğini tek bakışta görürsünüz.
Tüketici kredisi sözleşmelerinde cayma hakkı, erken ödeme ve haksız şart gibi konulardaki güncel haklarınız için Ticaret Bakanlığı Tüketici Bilgi Sistemine başvurabilirsiniz; sözleşmeyle ilgili uyuşmazlıklarda muhatap da yine bu sistemdir.
Sık sorulan sorular
Aracın verdiği taksit bankanınkiyle neden birkaç lira farklı olabilir?
Bankalar kuruş yuvarlamasını son taksitte toplar ve bazıları ilk taksitte gün farkı uygular. Araç standart anüite hesabını yapar; fark genelde birkaç lirayı geçmez. Yüzlerce liralık bir sapma varsa girdiğiniz faiz oranı akdi faiz değil, yıllık ya da maliyet oranı olabilir.
Faiz oranını nereden bulacağım?
Bankanızın kendi ilan ettiği aylık akdi faiz oranını girin. Bu sayfa güncel oran yayımlamaz: oranlar günlük değişir, bankaya ve müşteri profiline göre farklılaşır. Bayat bir oranı doğruymuş gibi göstermek, hesabınızı olduğundan ucuz gösterirdi.
Kredi notum taksidi etkiler mi?
Doğrudan formülü etkilemez, ama bankanın size teklif ettiği faiz oranını etkiler. Yüksek kredi notu genelde daha düşük oran demektir. Notunuzu nereden öğrenebileceğinizi kredi notu sorgulama rehberimiz anlatıyor.
İhtiyaç kredisiyle konut kredisi arasındaki fark yalnızca vergi mi?
Hesap açısından temel fark budur: konut kredisinde KKDF ve BSMV alınmaz. Bunun dışında konut kredisinde ipotek ve ekspertiz süreci, kredi/değer oranı sınırı ve genellikle daha uzun vade söz konusudur.
Girdiğim bilgiler saklanıyor mu?
Hayır. Tutar, vade ve faiz yalnız hesap için sunucuya gönderilir, sonuç döndükten sonra saklanmaz; kimlik bilgisi zaten hiç istenmez.
İlgili hesaplamalar
- Kredi hesaplama — tür seçmeli genel hesaplayıcı
- Konut kredisi hesaplama — KKDF/BSMV’siz, peşinat ve kredi/değer oranıyla
- Taşıt kredisi hesaplama — araç bedeli ve peşinattan kredi tutarı
- Faiz hesaplama — basit ve bileşik faiz
- Kredi kartı asgari ödeme — kart borcunda asgari tutar